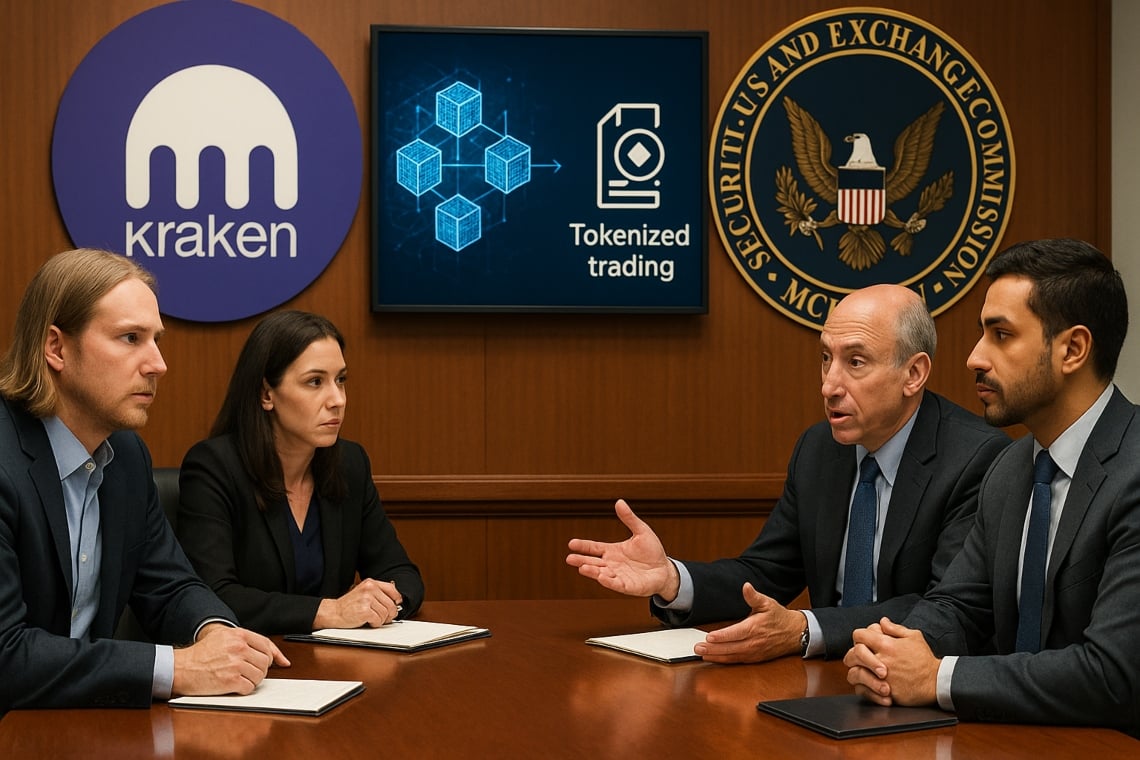
最近、KrakenはSECのCrypto Task Forceと会い、トークン化されたトレーディングシステムの可能性について議論し、blockchain上の資産に対する証券規則の適用方法についての明確化を求めました。
この文脈では、技術的および法的な対話が行われており、米国における次の規制シーズンを導く可能性がありますが、具体的な規制変更についてはまだ議論中ですSEC Crypto Task Force Meetings。
私たちの公式情報源の監視から収集したデータによると、SECの会議ページを含め、最新の確認は2025年8月27日に更新されており、Krakenの提出に直接関連するファイリングは公開記録に存在しません。
規制関連の書類を追跡している業界のアナリストは、多くの技術的な問題、特にオンチェーン/オフチェーンの調整に関する問題が、ヨーロッパやアジアのパイロットプロジェクトでも繰り返し発生していることを指摘しています。
目次
何が起こったか: SECとの対立
タスクフォースの会議の公式ページによると、Krakenの代表者は、Wilmer Cutler Pickering Hale and Dorr LLPの法律事務所の弁護士と共に(WilmerHale – スタジオレガーレ (プロフィール)も参照)、トークンを通じて伝統的な金融商品を取引するためのモデルを説明する作業文書を提出しました。
現時点では、プレゼンテーションに関するさらなる詳細や公式なプロトコルは公開されていません。正式な更新や今後公開される資料については、SECが専用のレジストリを維持しています:SEC – Crypto Task Force: 会議一覧とドキュメント。
技術提案に含まれるもの
提示されたドキュメントは、トークンの形で伝統的な資産(株式、債券、ETFなど)の持分を表すオンチェーン操作のアーキテクチャとライフサイクルを説明しています。興味深い点は、分散型台帳とレガシーシステムの組み合わせです。重要な要素には以下が含まれます:
- 発行と登録: 既存の金融商品に対する経済的権利を表すトークンで、ブロックチェーンに登録され、公式のオフチェーン記録と同期されています。
- 注文とマッチング: オーダーブックの管理と透明性およびベストエクスキューションのルールの適用、規制された市場に沿った形で。
- 規制と保管: 所有権の移転とキャッシュ・セトルメントはスマートコントラクトを通じて実現され、基礎資産のために資格のあるカストディアンが介入します。
- 調整: 中央預託機関 (CSD) やクリアリングシステムなどの伝統的な市場インフラとオンチェーン台帳を整合させるメカニズム。
なぜ明確さが必要か
神経の中心点は、既存の証券を「複製」するトークンの法的分類に関するものであり、具体的には、それらを取引するプラットフォームにどのライセンスまたは管理が適用されるべきかの決定です。
この枠組みでは、監視、保管、マネーロンダリング防止規制、投資家保護に関連する側面が交差しています。また、既存の義務がオンチェーンの自動化プロセスとどのように調整されるかも考慮する必要があります。
SECの枠組み:同じリスクには同じルール
SECの立場は、様々な公の場での発言で繰り返し述べられているように SEC Investor Alerts、技術が資産の法的性質を変えることはないというものです。
言い換えれば、メカニズムがトークン化されていても、資産は連邦証券法や判例法のテスト、例えば有名なHoweyテスト SEC v. W.J. Howey Co., 328 U.S. 293 (1946)に従う可能性があります。この意味で、「同じリスクには同じルール」という原則が解釈の指針として残ります。
まだ解決されていない緊張点
- プラットフォームの監督: オンチェーンプラットフォームがsecurities exchangeまたは完全なAlternative Trading System (ATS)として分類される場合。
- 利益相反: 取引、保管、マーケットメイキングの機能を分離する必要性。
- 台帳の調整: オンチェーンの記録とレガシーシステムの間に相違がある場合、どの台帳が優先されるべきかを定義します。
- 透明性と開示: 資産に「バック」されたトークンの発行者と仲介者に対する情報開示義務。
資本調達と市場アクセスへの潜在的な影響
トークン化は摩擦を減らし、資本調達の新しいチャネルを開くことを約束しますが、適切な管理が必要なリスクも伴います。
期待される利点には、株式の分割(潜在的に低い最低チケット)、非伝統的な時間帯でも広がる流動性、そして決済とクリアリングの自動化による運用コストの削減が含まれます。この文脈では、保護の質が決定的であると言えます。
- 利点: 株式の分割、潜在的な継続的流動性、そして運用コストの削減。
- リスク: 個人投資家の保護、市場の整合性(操作やフロントランニングのリスク)、適切なAML/KYC手続き、運用の回復力と基礎価値の安全な保管。
- 機会: 地元の規制に準拠したソリューションを通じて、国際投資家が米国株式へのエクスポージャーを得ることができ、中小企業やプライベートマーケットに新しい資金調達の形を提供します。
市場からの例
近年、米国外の様々なオペレーターが、主に非米国顧客を対象としたストックトークンやETFトークン化に基づくソリューションを試みています。
結果は、資産の分割と市場アクセスの簡素化に対する関心の高まりを示していますが、伝統的な市場と同等の透明性と保管のルールの必要性も浮き彫りにしています。
教育的な観点からのさらなる詳細については、Krakenの専用ページ Kraken – セクション Learn/アプローチメントや、資産のトークン化に関する内部の詳細なガイド「トークン化:実践ガイド」をご覧ください。
現行法との比較
トークンが証券を表す場合、従来の金融商品に適用される登録、取引、報告、透明性に関する同じ規制を遵守する必要がある可能性があります。
トークン化自体には特別な扱いは伴いません: 仲介者の責任、市場に提供される情報の質、資産の保管と分離のための措置を明確に定義することが重要です。
興味深い側面は、優先順位と救済策に関する明確なルールを持つオンチェーンとオフチェーンのレジストリの共存の可能性です。
今何が起こっているのか
この比較から、トークン化されたトレーディングに既存のルールをどのように適用するかについてのさらなる解釈上の明確化やガイドラインが浮かび上がる可能性があります。SECは、他の文脈で行われたように、コメントを集め、市場リスクを評価し、enforcement、ガイダンス、または規制提案を通じて介入するかどうかを検討しています。
現時点では、bullやbearに関する決定の公式なタイムラインは発表されていませんが、正式な更新情報は、利用可能になった際にTask Forceの専用レジストリに公開され、2025年8月27日に更新される予定です。
クイックグロッサリー
- カストディ: 資産(またはそれに対する権利)の安全な保管と管理を顧客のために行います。デジタルカストディに関する実用ガイドもご覧ください。
- 規則: 資産と現金の最終的な交換が行われ、所有権が移転する段階。
- 調整: オンチェーン台帳と伝統的な会計または預託システムとの整合。
注: 現在、会議中に提出された書類のプロトコル番号や直接リンクは公開されておらず、SECやKrakenからの公式な引用もありません。関係者によってこれらの資料が公開され次第、記事は更新されます。