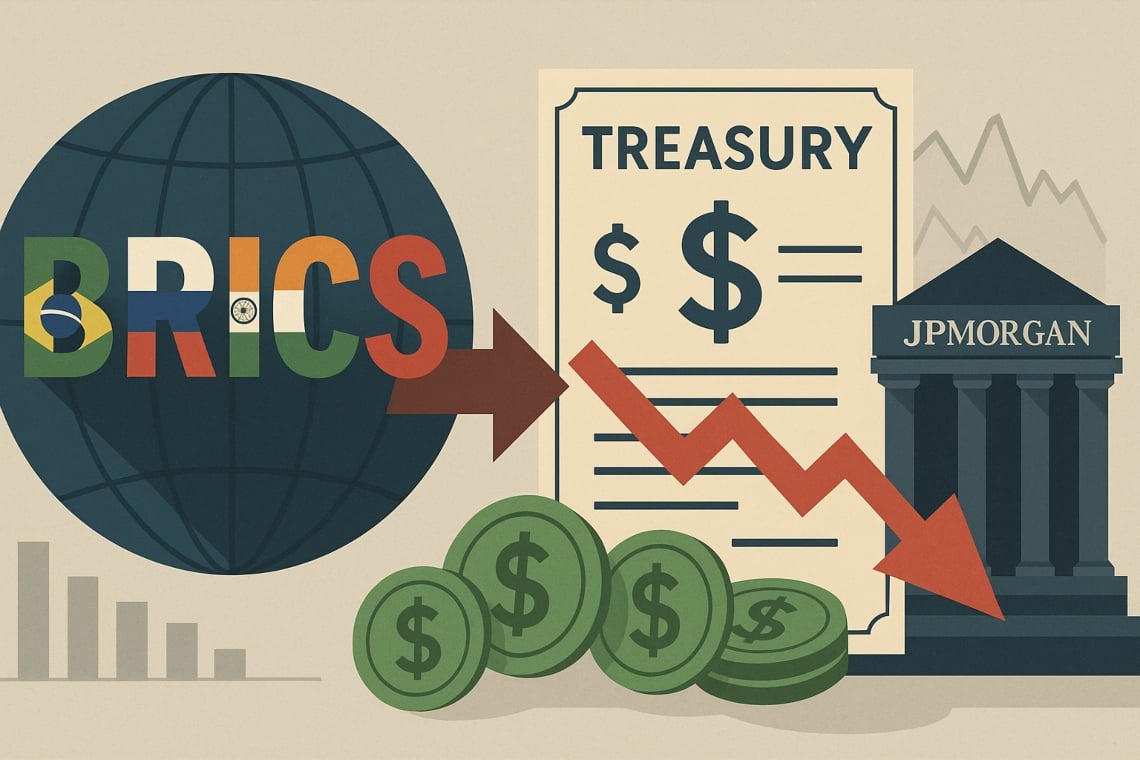
JPMorganは警告しています:BRICS諸国のイニシアチブによっても促進されている通貨の多様化が進む中、米国国債に対する海外からの需要が減少しています。
この傾向が続く場合、その結果として債務コストの上昇や債券市場のボラティリティの増加が考えられます。
JPMorgan Global Researchによって収集されたデータによると、2025年の前半までに外国投資家が保有する米国公債の割合は30%に向かって減少しており、IMF COFERの公式データとの比較では、世界的な準備金におけるドルの割合が徐々に再構成されていることが示されています。
資産運用マネージャーや欧州およびアジアの中央銀行の責任者との会合において、アナリストは、代替通貨の蓄積と公式準備政策の変化の組み合わせが、外国需要の減少の大部分を説明していると観察しています。
目次
JPMorganが支持するもの
JPMorganの分析によると、脱ドル化は緩やかではあるが明確に進行しています。
銀行は、世界の外貨準備および国境を越えた負債、つまり異なる国間の通貨建ての債務におけるドルのシェアの後退を指摘しており、他の通貨への移行が進んでいることを示しています。
詳細とデータはJPMorgan Global ResearchおよびJPMorgan Private Bankで入手可能です。世界的な通貨分散の影響を理解するために、通貨分散とグローバル市場に関する私たちの詳細な分析もご覧ください。
「30%」の説明: 本当に何を測定しているのか
「30%」という言及は、外国人投資家が保有する米国の流通可能な公的債務の割合を指しており、JPMorganによれば、現在このレベルにあると推定されています。
過去にはこの割合はより高かったが、最近の傾向は徐々に縮小しており、国内の自己資金調達能力の向上と、世界的な通貨の多様化が進んでいます。詳細はJPMorgan Global Researchの分析に記載されています。
なぜ米国の債務にとって重要なのか
海外の需要が減速すると、米国財務省はおそらくより高い利回りを提供して証券を配置し、結果として公的債務のコストを公共財政に転嫁することになるでしょう。
この状況では、海外資本の利用可能性が低下すると、財務負担が重くなり、財政余裕が狭まり、支出と経済成長に連鎖的な影響を及ぼします。
2025年9月には、10年物国債の利回りが約4%–4.5%に達し、タームプレミアムの増加が公的財政や信用コストに与える影響を増幅させる水準です。Treasuryの動向とその影響について詳しく知りたい方は、当サイトの Treasury USAセクションをご覧ください。
独立したコンテキスト: IMF、BIS、米国財務省の見解
- IMF (COFER): 公式準備におけるドルの割合は依然として支配的であるが、長期的にはわずかな減少が見られる。データは IMF COFERで利用可能。
- BIS: クロスボーダー市場に関する統計は、通貨負債の多様化が進んでいることを示しています。出典: Bank for International Settlements。また、グローバル金融市場におけるBISの役割に関する私たちの記事もお読みください。
- Tesoro USA (TIC/SOMA): 外国保有者に関するシリーズは、交渉可能な債務全体に占める外国の割合が近年減少していることを示しています。データ: U.S. Treasury TIC。
これらの独立した証拠は、JPMorganによって描かれた長期的な枠組みを裏付けており、金利、ドルの強さ、世界的な成長に関連する循環的なダイナミクスを反映しています。
債券市場への影響: 伝達経路
- より高いタームプレミアム: 海外投資家からの「価格に敏感でない」需要が減少すると、Treasuryのタームプレミアムは上昇する傾向があります。
- 10–30年の利回り上昇: 企業や家庭の資本コストが増加する可能性があります。
- より大きなボラティリティ: レートの急速な変動は、株式やクレジットにスピルオーバーを引き起こす可能性があります。
債券市場の最新の動向と家庭や企業への影響について知るには、私たちの債券市場セクションをご覧ください。
支払いにおけるデジタル人民元: 実際の重要性と限界
国際決済における人民元の使用は増加しており、特にアジアやエネルギーサプライチェーンにおいて顕著であり、国境を越えた取引や運用準備金のためのドルの必要性を減少させています。
しかし、構造的な制限が残っています。資本規制、市場の深さの不足、ドルに比べて制限された交換性などです。その結果、非ドル化のプロセスは徐々に、そして直線的ではありません。
グローバル金融における人民元の役割の拡大について詳しく知るには、私たちの特集人民元と脱ドル化をご覧ください。
リスクだけではない: 緩和要因
- 国内需要の回復力: 年金基金、銀行、米国の投資家は、適切な価格でより多くの供給を吸収することができます。
- 金融政策: QT/QEの方針変更は、国債の流動性やタームプレミアムに影響を与える可能性があります。
- 深さと法の支配: 米国市場は最も流動的で透明性が高く、投資家の信頼を強化する法的インフラによって支えられています。
2025年の市場シナリオ
- ベース: 海外需要は安定しているか、わずかに低下している; 利回りは主にインフレと国債の純供給によって左右される。
- 逆風: 海外からのフローの大幅な減少とより高いタームプレミアムが、長期満期のボラティリティを増加させます。
- Benigno: 堅調な成長とデフレーションが国内吸収を促進し、金利への圧力を抑制します。
議論された政策: 成長、効率、持続可能性
市場の声には、Jamie Dimonのような著名な人物が含まれており、生産的な投資へのインセンティブ、無駄や詐欺の削減、人材資本へのより大きな注目を通じて、長期的な圧力を緩和するための成長促進策と財政規律の必要性を強調しています。
興味深い点は、これらのガイドラインが原則としての価値を持ち、運用上の処方ではないということです。
他の市場の意見やポリシーインサイトとの比較については、私たちの記事 Jamie Dimonの経済戦略をご覧ください。
今後数ヶ月で注視すべき指標
- 外国のTreasury保有(TIC)。
- 10年および30年の利回りとタームプレミアム。
- ドル建ての公式準備高(IMF COFER)およびBISによって報告された通貨構成のフロー。
基本用語集
- 外貨準備: 自国通貨を安定させ、流動性危機を管理するために中央銀行が保有する外国通貨の資産。
- クロスボーダー負債: 異なる国の主体間で契約された債務で、特定の通貨で表示されます。
- Spillover: 市場セクターから他の金融セグメントへの波及効果。
結論
BRICSによる脱ドル化が進行中であり、徐々にではあるが、2025年には米国債の海外需要や米国の資金調達コストに影響を与える可能性があります。
JPMorganの分析は、IMF COFER、BIS、米国財務省の公式データと共に、利回りに対する断続的な圧力の可能性を示唆しています。
これらの圧力は、アメリカ市場の深さと国内投資家の吸収能力によって緩和される可能性がありますが、最終的な軌道は成長、インフレ、将来の経済政策の選択に依存します。