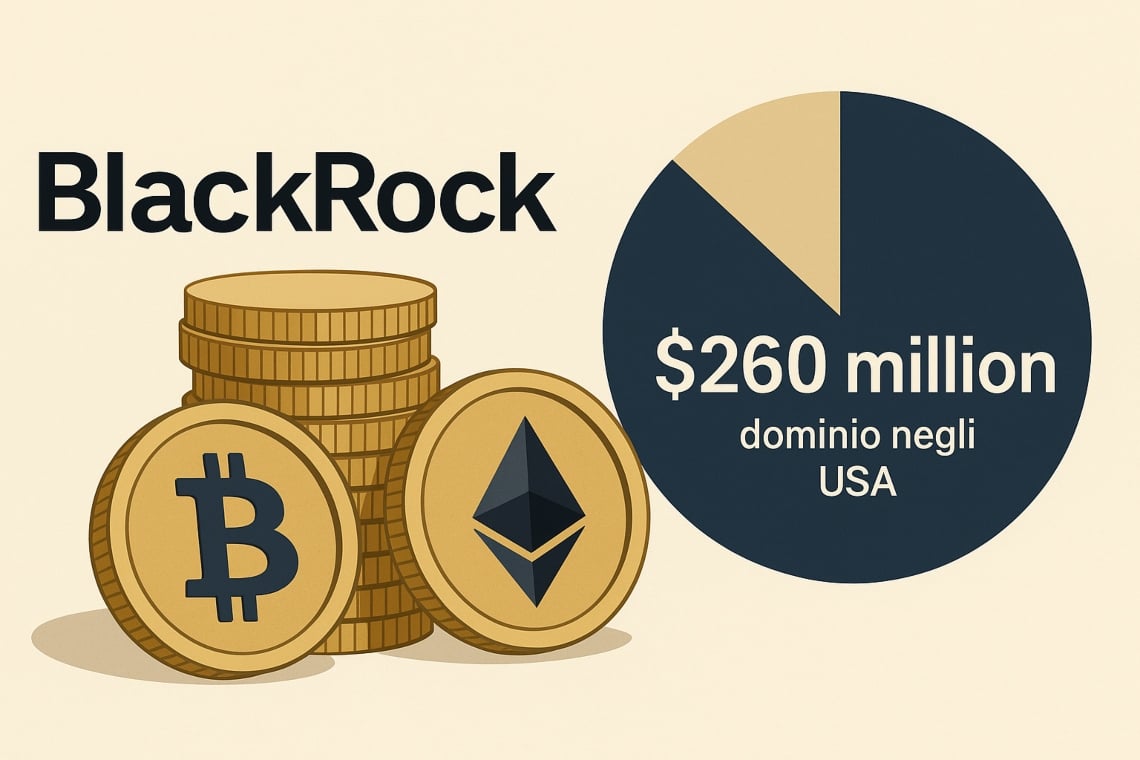
最近の推定によると、 CoinDeskが発表し、 Onchain FoundationのLeon Waidmannが提示したデータに基づき、平均的な運用資産(AUM)と現在の手数料に基づいて、 BlackRockはその Bitcoinおよび EtherのETFから年間約2億6千万ドルを稼いでいます。
この文脈において、年間化されたデータは、世界最大の資産運用会社が短期間で達成したスケール効果を浮き彫りにしています。更新情報:テキスト内のデータと割合は2025年9月23日に基づいており、公開ダッシュボードと発行者のプロスペクトから取得されたスナップショットです。
私たちの編集部が公開レポートや市場のダッシュボードから収集したデータによると、この推定は提供されている情報資料や四半期報告と一致しています。
相談された業界アナリストは、AUMの急速な集中が2024年の最初の四半期において少数の発行者に見られる現象であり、2025年にも維持されていると観察しています。これらの直接的な検証は、示された規模の信頼性を強化します。
リーダーシップは、アメリカにおける市場シェアの面でも明確です。BlackRockが手掛ける主要なビットコイン現物ETFは、セクターの資産の半分以上を占めています。
多くの伝統的なオペレーターにとって、これは明確なシグナルです。規制されたクリプトビークルは、実験段階から 商業的成熟へと移行しましたが、市場は進化し続けています。
目次
収益: その2億6千万の内訳
260百万の推定は、ファンドの平均資産に適用される管理手数料に基づいています。主な貢献はビットコインETFからで、イーサの製品からの貢献は少ないです。それぞれ約218百万と42百万で、CoinDeskによるデータによります。この配分は、資産の基盤と時間の経過に伴うフローの両方を反映しています。
- ~218百万 BitcoinのスポットETFから;
- ~42 milioni からEtherのETF。
これは資産基盤と純流入に関連する、繰り返し発生し比較的予測可能な収益です。しかし、プロモーション、手数料の削減、市場の変動は状況を変え、年間収益に影響を与える可能性があります。
なぜ機関投資家にとって重要なのか
銀行、保険会社、運用会社にとって、これらの数字は経済的なベンチマークとして機能します。規制されたビジネスであり、明確な手数料と機関投資家向けのカストディインフラを備えています。その魅力は明白です。主要な運用会社の中で、同じ運営条件下でこれほど短期間にこの規模のマージンを生み出したところはほとんどありません。
同時に、いくつかの重要な課題が残っています:少数の発行者に資産が集中していること、手数料に対する競争圧力、そして進化する規制リスクです。実際、これらの要因は将来の収益性に影響を与える可能性があります。
米国市場シェア: 現在の状況
ダッシュボードの Dune Analyticsや VettaFiによると、BlackRockはアメリカのスポットBitcoin市場の約57.5%を保有しています。
その主要ETFは現在約850億ドルのAUMを管理しており、 Fidelityは約228億ドルで、市場シェアは約15.4%です。とはいえ、バランスは動的であり、価格の動きに反映されています。
——————– | ————- |
| BlackRock | ~85億ドル | ~57.5% |
| Fidelity | ~22.8億ドル | ~15.4% |
| その他 (ARK 21Shares, Invesco/Galaxy, VanEck, など) | 市場の残り | ~27.1% |
データは概算であり、日々のフローや価格の動向に応じて変動する可能性があります。スナップショットとパーセンテージは、引用されたダッシュボードに基づき2025年9月23日に更新されています。
ETFクリプトは本当にどのように利益を上げるのか
運用者はAUMに対して管理手数料を受け取ります。時折、認定マーケットメーカーに対する作成/償還費用などの付随費用が適用されます。
取引スプレッドは運用者の収益を表していません。これは二次市場の流動性プロバイダーに帰属します。
要するに、より多くの資産と純流入はより多くの定期収入を生み出しますが、手数料の削減と市場の下落は年間合計を減少させます。この状況では、主要なレバレッジはAUMの基盤の広さにあります。
ビットコイン価格への影響: シナリオと逆シナリオ
ETFを通じた資本の流入や年金プランへの組み込みは、クラシックな半減期サイクルを超えて需要を支える可能性があります。
BitwiseのAndré Dragoschによれば、好ましいシナリオではBitcoinは2025年末までに 200,000ドルに達する可能性があります。
他のアナリスト、例えばBitgetのRyan Leeは、大規模なサブスクリプションが今後数週間で価格発見のプロセスを促進する可能性があると指摘しています。しかし、マクロのボラティリティ、進行中の規制、リスクのローテーションがこのダイナミクスを遅らせたり、プルバックの局面に至る可能性があります。
リスクと未解決の問題
- 手数料戦争: 競争がマージンを圧迫し、年間収益を減少させる可能性があります。
- 集中: 少数の発行者に対する過度な割合と限られたカストディアンの数は、オペレーショナルリスクを増加させます。
- 規制: Etherやステーブルコインに関する規制の変更は、フローや配分を変更する可能性があります。
- 流動性: 市場のストレス時には、スプレッドの拡大やトラッキングエラーが一時的に悪化する可能性があります。
重要なタイムライン
- 2024年1月11日: 米国でのビットコイン現物ETFのデビュー。
- 2024: 一流のアセットマネージャーの参入と台頭。
- 2025年: シェアの統合と、機関投資家およびファイナンシャルアドバイザーへの配信拡大。
よくある質問
米国の年金プランへの暗号通貨の組み込みが市場をどのように変えるか?
投資家基盤の拡大が安定した長期的なフローを伴うことで、エピソード的なボラティリティを緩和し、マクロ経済条件が同じであれば、Bitcoinへのより安定した需要を支える可能性があります。しかし、その効果は実際の採用ペースに依存します。
結論
年間収益が2億6千万ドル規模であり、AUMにおける優位性があることから、BlackRockは米国の暗号通貨ETFエコシステムの中心に位置しています。このモデルは他の大手運用会社によって再現可能ですが、将来の軌道は手数料、規制の進展、競争に依存します。
グローバル市場では、デジタル資産の制度化とBitcoinの価格形成に対する構造的な影響の可能性という二重の賭けがあります。現在の状況は、より広範な採用を示唆していますが、可能なトレードオフがないわけではありません。