日本はトークン化された国債に注目している。これは、ステーブルコインを除いてスタンダードチャータードが2028年末までに2兆ドル規模と見積もる市場に、新たな弾みを与える可能性がある。
2026年11月16日のレポートで、同行のジェフリー・ケンドリック(Geoffrey Kendrick)は、トークン化された実物資産市場の現在規模を約450億ドルと位置づけた。彼は、より長期の国債がその目標到達を助けうると主張している。
目次
主なポイント
- スタンダードチャータードの2兆ドル予測にはステーブルコインは含まれない。
- 同行が推計する市場では、マネー・マーケット・ファンドと上場株式が特に大きな比重を占める。
- 日本の国債を対象にした取り組みは、約250兆円規模のレポ市場を視野に入れている。
- ケンドリックは、トークン化資産に関する活動の大部分がイーサリアム経由になると見込んでいる。
スタンダードチャータードが2兆ドルに至るまで
この試算は主に、トークン化されたマネー・マーケット・ファンドと上場株式に依拠している。同行は、これらが2028年末までにそれぞれ7500億ドル程度の規模になると見込んでいる。
この予測には、約2500億ドル規模のトークン化ファンドおよび、プライベート・エクイティ、コモディティ、社債、不動産などを合わせた別の2500億ドルも含まれる。
トークン化された実物資産、すなわちRWA(real-world asset)は、国債、株式、ファンド持分などの伝統的な投資対象を表す。それをブロックチェーン上で流通するデジタルトークンを通じて実現する。
2026年半ば時点で、同行はこの市場を350億〜400億ドルと評価していた。その水準から2兆ドルへ拡大することは、およそ2年半で50〜57倍の成長を意味する。ケンドリックはこの予測を、2026年11月3日のSALTカンファレンスで重ねて表明した。
RWAとステーブルコインを区別すると、数字が変わってくる。従来のスタンダードチャータードの図表では、2028年末までにトータルで4兆ドルのトークン化資産が示されていた。新たな見通しでは、2030年までに2兆ドル規模のステーブルコインを別枠で想定しており、これはRWAの目標には含まれていない。
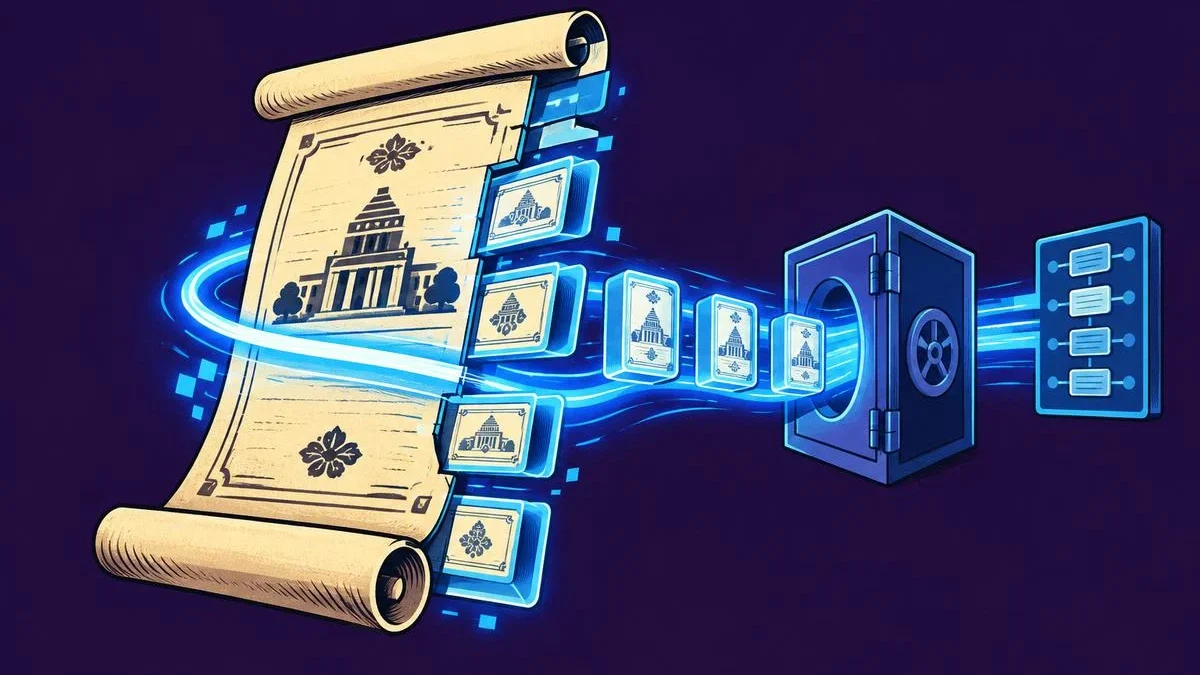
日本が検討するトークン化国債
日本は3つの選択肢を検討している。既存の国債、すなわちJapanese Government Bond(JGB)をトークン化するか、新たな国債を直接分散型台帳上に発行するか、である。財務省は2026年10月8日に第1回の研究会合を開催した。
ケンドリックは3つのオプションを挙げる。既存の国債をトークンに転換する、新規国債を台帳上に発行する、あるいはその両方を組み合わせる案だ。既存債務のトークン化の方が簡単だと彼は説明する。法的な枠組みとキャッシュフローの構造を変えずに済むからだ。直接発行モデルであれば、より多くの作業とコストを削減できる可能性がある。
同行にとって、長期国債は成長のための追加チャネルである。ケンドリックのレポートによれば、すでにオンチェーン化された国債の大半は、短期の米国財務省証券(Treasury bill)だという。彼の推計では、トークン化された米国のTreasury billは約130億ドル規模であり、米国外のトークン化国債は10億ドル弱にとどまる。
日本は世界で3番目の規模を持つ国債市場だ。スタンダードチャータードは、国債トークン化の利点として3点を挙げる。発行と決済コストの削減、小口での購入が可能になること、そして昼夜を問わず継続的な取引ができる点である。
十分な規模を持ち、コスト削減や担保移転の容易さを実証する日本のプログラムが実現すれば、他国政府もそれに続く可能性がある、とケンドリックは述べている。
Progmat、Digital Asset、MUFGはレポ市場の効率化を狙う
2026年11月、ProgmatとDigital Assetはトークン化JGB(tJGB)の開発に向けた覚書を締結した。彼らのスキームは、レポ取引とオンチェーンでの決済を、24時間365日支えることを目指している。
レポ取引では、証券が担保として差し出され、資金を借りる側は後日それらを買い戻す義務を負う。これは短期資金調達の一形態であり、約250兆円規模とされるJGBレポ市場を支えている。
MUFGをはじめとする大手金融機関は、この市場の非効率性を減らすことを狙った技術を試験運用している。現時点では、開発に関する合意やパイロットプロジェクトの段階にとどまり、すでに運用中のトークン化国債が大規模に取引されているわけではない。
予測を支える4つの要因
スタンダードチャータードの試算は、コンポーザビリティ、ステーブルコインに牽引される流動性、米国での規制の明確化、そして分散型金融インフラの拡大という4つの要因に基づいている。同行はこれらを、2026年3月に公開した投資家向け資料で示している。
コンポーザビリティとは、同一ブロックチェーン上の資産が他のアプリケーションと相互運用できる能力を指す。例えば、トークン化ファンドの持分は、レンディングアプリケーションにおける担保として利用できる。
ステーブルコインはトークン化投資とは役割が異なる。デジタルマネーとして機能し、投資や所有権の持分を表すものではない。
同行は、トークン化のより大きな推進力を、特定の国の政策判断ではなく、主としてこうした市場ダイナミクスに見出している。
ケンドリックが注目するネットワーク、イーサリアム
ケンドリックは、トークン化されたRWAに関する活動の大部分は、その信頼性とネットワーク効果からイーサリアム(Ethereum)上で行われると見込んでいる。この見解は、2026年11月3日のSALTカンファレンスでも繰り返し示された。
これは市場全体に関する予測であり、日本のトークン化国債のためにどのネットワークを選ぶかを示すものではない。日本は自国国債のトークン化オプションについて、業界からの意見聴取を続けている段階だ。
関連記事: モニタリングにより、Lighterトークンへの疑われる攻撃と価格下落との関連が示される
本コンテンツは人工知能の支援を受け、人間の編集による校閲を経て作成されています。