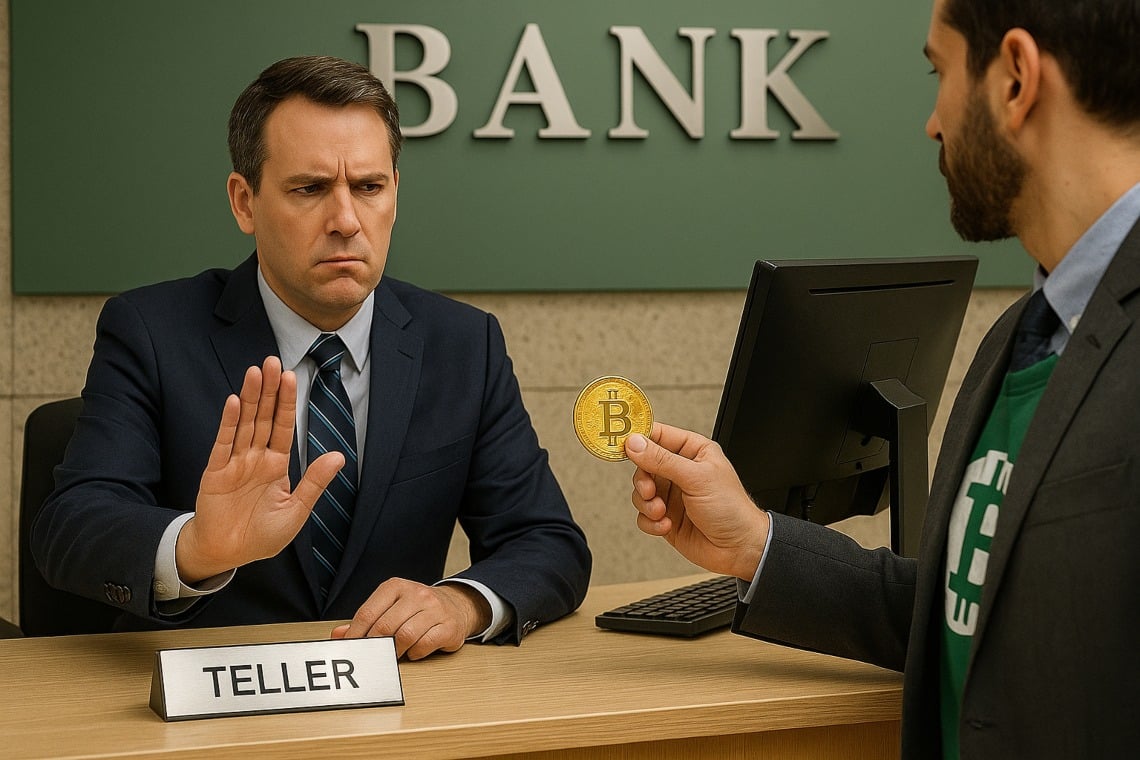
Nacho Payments Innovation Allianceによって調査された銀行の80%が、暗号通貨の処理に関与する顧客を拒否する準備ができていると述べています。この割合は、”Diving into the Fundamentals of Cryptocurrency as a Form of Digital Payment“という研究の一環として、銀行の支払い分野の63人の専門家を対象に行われた分析から浮かび上がっています。これは、特にこの分野に関連する技術的、経済的、規制的な側面の理解がまだ限られているため、デジタル通貨に対する広範な不信感を確認するものです。
クリプト分野で活動する企業や個人との関係を開くことに対する抵抗にもかかわらず、回答者のほぼ90%が、自分たちの組織が何らかの形で暗号通貨やクローズドループデジタル通貨に関与していることを認識しています。しかし、これらの活動がどのように検出され、監視されるかは依然として初歩的であり、多くの場合、手動の手続きに依存しています。
目次
なぜ銀行は暗号通貨を恐れるのか?Nachaの調査
主にネガティブな態度は、暗号通貨での支払い処理が複雑でリスクが多いという認識から来ています。Citizens Financial Groupの専門家であるJames Maimoneが強調するように、暗号取引の管理は、特にデジタル通貨から法定通貨(従来の通貨)への変換や、現行の規制の管理において、従来の操作よりも広範な理解を必要とします。
さらに、立法部分は銀行機関の慎重さに大きく影響します。FIT 21 Act、Stablecoin Act、RFIAのような新たな規制は、まだ進化中のテーマであり、銀行は過度なリスクを避けつつ、適合するために注意深く監視する必要があります。
透明性 vs 匿名性: ブロックチェーンの曖昧さ
ナチャのマーク・ディクソンは、ブロックチェーンのトランザクションが一見矛盾している性質を持っていることを強調しています。一方ではユーザーにある程度の匿名性を保証し、他方ではすべての操作が共有され、公開されている台帳に記録されているため、非常に透明です。この透明性は詐欺を防ぐのに役立つかもしれませんが、同時にプライバシーや個人データの管理に関する不確実性を助長します。
この二重性は、銀行の困惑に寄与し、特に識別と管理のための標準化されたツールがない場合、暗号通貨分野で活動する顧客を受け入れることに対する不本意につながります。
教育は暗号通貨の採用を改善するための鍵
調査から明らかになったポイントの一つは、金融機関のオペレーターに対するより深く、的を絞ったトレーニングの必要性です。EpcorのSharon Hallmarkは、crypto顧客の受け入れに関する質問が教育のギャップを浮き彫りにし、業界の理解度が平均で10点中5点と評価されたことを強調しています。
この教育の欠如は、伝統的な銀行システム内での暗号通貨の普及を遅らせています。したがって、専門家は、この新しいデジタル資産との関係をより効果的に管理するために、プロフェッショナルを支援する教育リソースへの投資を優先事項として示しています。
金融包摂と銀行システムにおける暗号通貨の限界
暗号通貨の金融包摂の手段としての可能性は認識されていますが、同時にその困難さも指摘されています。マイモーネは、ブロックチェーンとクリプトが、伝統的な銀行システムの直接的なサポートなしに人々や企業が活動することを可能にするかもしれないと述べました。しかし、これは特に規制、技術、採用の障壁のために、達成するのが難しい目標であり続けています。
消費者に対する適切な保護の欠如はさらなる障害を表しています。特に、デジタルウォレットへのアクセスキーの紛失はユーザーにとって取り返しのつかないリスクを伴い、この現象は新しい顧客の到来を妨げ、銀行の不信感を高めています。
規制上の課題とユーザーエクスペリエンス: 未来への重要なポイント
デジタル通貨に関連する規制の風景は依然として流動的です。FIT 21 ActやStablecoin Actのような規則はまだ完成しておらず、または一様に適用されていないため、金融業者の間で不確実な状況を生み出しています。銀行は法的なリスクを避けるために、bullとbearの市場で保守的な姿勢を維持することを好みます。
さらに、暗号通貨プラットフォームのユーザーエクスペリエンスは、より直感的で安全になるために改善が必要です。 より良いユーザーエクスペリエンスは、インクルージョンだけでなく、顧客や機関からのシステムへの信頼も促進します。 これらの進展がなければ、セクターの成長は制限されたままです。
銀行と暗号通貨の関係に向けたより良い未来へ
最終的に、Nachaの調査は、暗号通貨を扱う顧客に対する80%の銀行の拒否が不慣れ、法的リスク、これらの活動を管理するための適切なツールの欠如の組み合わせに起因することを示しています。しかし、銀行システムの暗号通貨への間接的な関与は非常に高い割合に達しており、変革が始まっていることを示していますが、意識的に加速する必要があります。
このシナリオを改善するためには、オペレーターのトレーニングを強化し、crypto活動の監視と識別のためのより効果的な技術を開発し、明確で安定した規制の枠組みを確立することが不可欠です。そうすることでのみ、暗号通貨は伝統的な金融システムに実際に統合され、機関と顧客の両方に利益をもたらすことができます。
金融セクターで活動する人やデジタル通貨を利用する人は、新たに出現する機会を捉え、将来の課題に対処するために、これらの展開を注意深く追う必要があります。