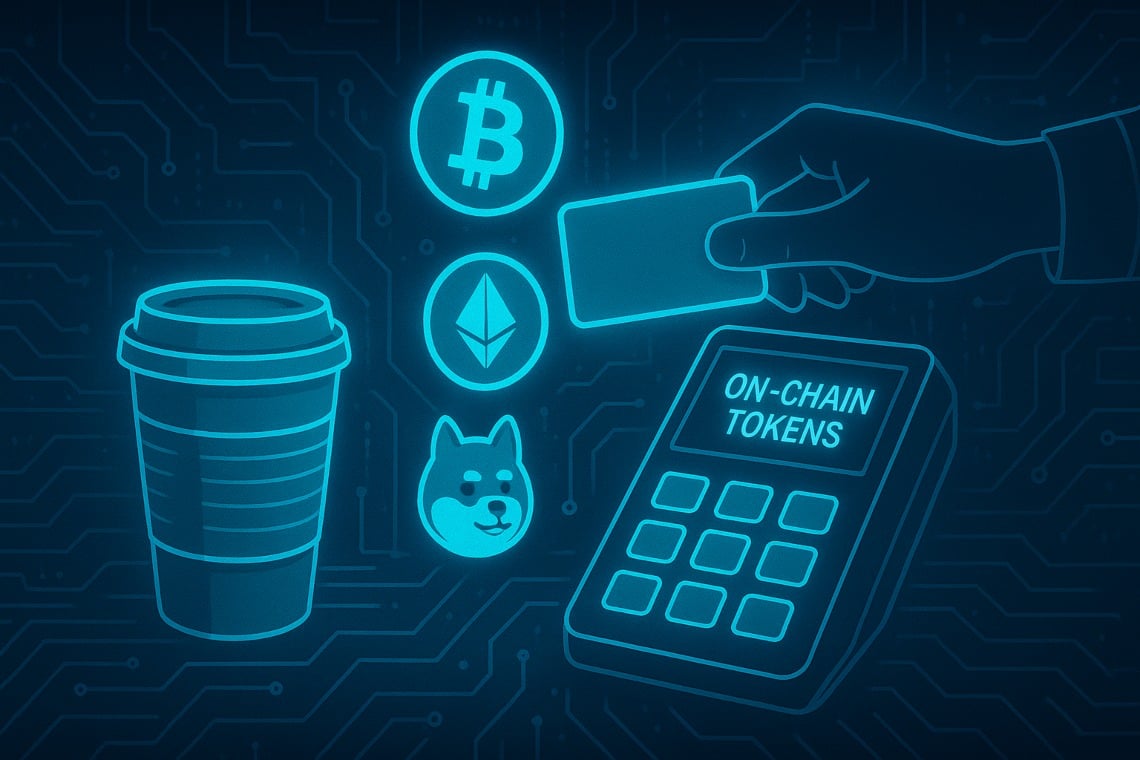
ペルーのクレジット銀行(BCP)では、従業員が社内食堂でのコーヒー代を、Polygon上で発行された内部トークンであるGIFTを使用して支払いました。これは、ユーザーに対する金融リスクがない制限された運用環境で行われた管理されたテストの一環です。
Fireblocks(State of Stablecoins, 2025年5月)によって収集されたデータによると、約300のペイメントプロバイダーと銀行を対象にした調査の結果、回答者の48%がトークンベースのフローの主な利点としてほぼリアルタイムの決済を挙げ、33%が流動性の向上とプロセスの統合を指摘しています。
BIS Innovation Hubのアナリストは、mBridgeのようなパイロットプロジェクトが国境を越えた支払いにおける決済時間の大幅な短縮を示したと観察しています。これらの数字は、BCPパイロットを文脈化するのに役立ちますが、銀行はまだテストに関する運用指標を公開していません。
目次
事実:BCP本社での初のトークン化された支払い
2025年夏(正確な日付は公開されていない)、BCPは制限された運用環境で実際の取引を行いました。QRコードを使用したレジでの支払い、ユーザーのデバイスにインストールされたウォレット、内部銀行トークンGIFTの入金、そして数秒での取引完了です。この文脈では、オンチェーンの要素がバックグラウンドで管理され、ユーザーにとっては馴染みのあるフローが維持されています。カストディおよび統合のインフラストラクチャはFireblocksによって管理されました。
「これはペルーにとって初めてのことであり、サービスモデルを再考するのに役立つ一歩です」と、BCPのBlockchain & Crypto責任者であるレニン・カリーヨ氏は実験の際に述べました。
重要な事実
- トークン: GIFT (譲渡不可、取引不可)
- ネットワーク: Polygon (PoS)
- シナリオ: 企業の食堂でQRを使用した購入
- カストディア/バックエンド: Fireblocks
- ユーザーリスク: なし(資金と手数料は銀行によってシミュレートされる)
私たちが知っていることと欠けていること
- 利用可能なデータ: 使用されたネットワーク、トークンの性質(クローズド)、ユーザープロセスとFireblocksの役割。
- 未公開データ: テストの正確な日付、参加者数、ユーザビリティ指標(成功率、平均時間、エラー)、および実際の手数料。現時点では、これらの詳細を含む公式なBCPの発表はありません。
どのように機能するか(ステップバイステップ)
- インストール: 従業員は互換性のあるウォレットをダウンロードします。
- Accredito: 銀行は内部トークンGIFTをウォレットに送信します。
- Checkout: レジで、ユーザーはQRコードをスキャンします。
- 署名: ウォレットはPolygon上でトランザクションに署名します。
- 確認: 支払いは数秒で完了し、オンチェーンの複雑さはユーザーに隠されたままです。
なぜ重要なのか: 送金とクロスボーダー決済に向けて
BCPは内部使用を超えて見据えています。実際、公共インフラ上での銀行トークンの採用は、トークン化が従来の回路に比べて摩擦と決済時間を削減するのに寄与するため、送金や国境を越えた支払いのシナリオを開く可能性があります。
予想される利益(スケールされた場合)
- より迅速な決済: 適合するシナリオでは数日からほぼリアルタイムへ(引用された調査では、回答者の48%が決済の速度を主な利点として挙げています)。
- 低コストでのマイクロペイメントと繰り返し送金。
- トレーサビリティと監査は、レジャーによってネイティブに実現されます。
- コンプライアンスツールおよびKYC/AML管理との統合。
パイロットの制限とデザインの選択
それにもかかわらず、テストは各リスクを分離するように設計されていました:トークンGIFTは譲渡不可能で交換もできず、未熟なユーザーによるボラティリティへの露出やキー管理を避けています。Fireblocksはカストディとバックエンドの統合を管理しました。2025年5月に発表されたFireblocksのレポートは、ステーブルコインと規制されたトークンが、決済時間の改善と流動性の流れを向上させるために銀行やペイメントプロバイダーのアジェンダに入っていることを強調しています。
規制:パイロットから生産に移行するために必要なもの
ペルーの規制環境は進化しています。デジタル資産の保管、消費者保護、KYC/AML要件に関する明確なルールが、大規模な採用に依存することは言うまでもありません。将来的には、FATFの「トラベルルール」などの仮想資産の移転に関するグローバルな基準や、DLTに基づく国境を越えた支払いのためのBISのプロジェクト(例えば、BISイノベーションハブが強調するmBridge)および現在議論中のEU MiCA規制も重要です。BCPは、デジタル資産に基づく製品に関連する将来のコンプライアンス要件に最善の準備をする意向を表明しました。
コンテキスト: セクターにおける実験
ヨーロッパや他の地域でも同様のプロジェクトが進行中であり、PolygonやFireblocksのようなカストディプロバイダーの使用が、成熟した技術の軌道を確認しています。この文脈において、業界の一部報道によれば、BCPは「2025年春」とされる期間に、限られたユーザーグループと共にcrypto資産のトレーディング機能を試験したとされていますが、銀行からの公式な詳細や公の確認はまだありません。
実際の影響: 本当に何が変わるのか
この「初」は、銀行が内部使用ケースのためにクローズドトークンを発行および管理できることを示しており、オンチェーンの複雑さを隠し、使いやすさの評価を可能にしています。しかし、次の課題は、セキュリティとコントロールを損なうことなく、規制されたステーブルコインや譲渡可能なトークンを統合することで、相互運用可能なシナリオにアプリケーションを拡張することになるでしょう。