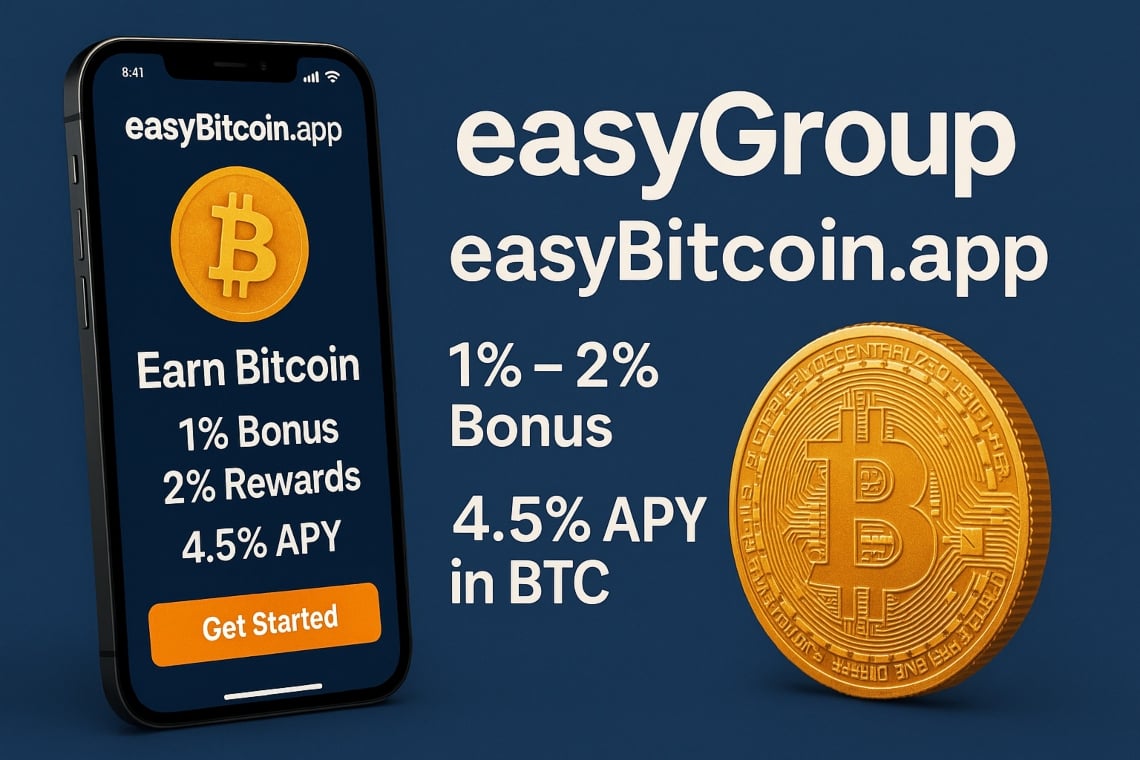
easyGroupによって立ち上げられた新しいプラットフォームeasyBitcoin.appは、ドルの残高をビットコインで支払われる報酬に変えることを約束しており、1%の初回ボーナス、3ヶ月の定期購入後の2%のロイヤルティ報酬、USD残高に対する4.5%のAPYをBTCで提供しています。
実際、アイデアは蓄積フェーズを自動化することです。ここでは、使用する前に考慮すべき用語、制限、側面をCoinDeskから報告されたように説明します。
預金保護と投資家のリスクに関する側面を明確にするために、FDICの公式指示とSECの投資家向け警告も、2025年9月に更新されたものを参照してください。
目次
概要:それは何であり、なぜ話題になっているのか
easyBitcoin.appは2025年9月9日に発表され、非専門ユーザー向けにBTCの蓄積を簡素化することを目的としています。
この文脈において、プラットフォームはUpholdと連携してUSDでの資金の保管とビットコインへの変換を行い、定期購入とBTCでの自動報酬を重視しています。このように、設定は定期購入プランを奨励する製品に典型的なものです。
私たちの編集部が収集したデータとフィンテック市場の分析によると、規制されたカストディアンとの統合は、構造化されていないカストディアルソリューションに比べて、ユーザーから報告される運用上の問題を減少させる傾向があります。
業界のアナリストは、このようなオファーがリテール投資家の間で定期的なプランの採用意欲を高める一方で、基礎資産のボラティリティに関連するリスクを維持していると観察しています。
機能と賞: 操作の概要
- ウェルカムボーナス (1%): 毎月5,000 USDまでの最初の定期購入限度に適用されます。
- ロイヤルティ報酬 (2%): 3ヶ月連続で定期プランがアクティブな場合、対象となる取引量に対して追加で2%が支払われます。
- 利回り 4.5% APY: USDの残高に対して発生する利息はBTCで支払われ、ビットコインの価格に基づいてドルの価値が変動します。
ウェルカムボーナス: 基準と制限
初回ボーナスの1%は、月額5,000 USDの上限までの定期購入に適用されます。
この閾値を超えると、追加のボーナスは発生しません。最低期間、除外事項、支給方法(例えば、ボーナスがBTCで付与される頻度)などの詳細はまだ定義されていないことを言及しておく必要があります。これらの運用面の要素は、使用体験に影響を与える可能性があります。
3ヶ月後の報酬: 適格条件
2%の「ロイヤルティ報酬」は、3か月連続の定期購入が必要です。
プランの中断や変更は適格性に影響を与える可能性があり、休止の場合にカウントがリセットされるかどうか、また計算基準として総額または純額が使用されるか、月ごとの制限が含まれるかどうかを明確にすることが重要です。言い換えれば、プランの継続性が利益を得るための中心的な要素のようです。
ビットコインにおけるAPY: 仕組みと数値例
4.5% APYの利率はUSDの残高に対して発生しますが、BTCで支払われます。フィアット通貨の観点では、最終的な報酬の価値は、振込時のビットコインの価格に依存します。
例えば、1年間で平均残高が2,000 USDの場合、90 USDの利息が得られます(2,000 USDの4.5%)。ビットコインが60,000 USDで取引されている場合、90 USDは約0.0015 BTCに相当します。
価格の変動があっても、割り当てられるBTCの量は計算時に一定であり、そのドル換算の価値は変動し、資産の内在するボラティリティを強調します。とはいえ、振込のメカニズムはその時点の市場のパフォーマンスに依存しています。
Upholdでの操作: USDの入金と「即時」変換
アプリは、USDの残高管理とBTCへの即時変換のために Upholdに依存しています。
「瞬時変換」の可能性により、ドルの資金をビットコインに遅延なく変換することができますが、時間とスプレッドはパートナーの運用条件に応じて変動する可能性があります。実際には、フローは入金と購入の間の摩擦を最小限に抑えることを目的としています。
セキュリティとカバレッジ: FDIC保護の内容
Upholdのドキュメントによると、USDの資金はFDIC保険付きのパートナーバンクに預けられており、銀行が破綻した場合に法律で定められた範囲内で預金が保証されます。
FDICの保証は現在、保険付き銀行ごとに預金者1人あたり250,000 USDです(2025年9月時点のデータ)。しかし、この保護はクリプト資産には適用されず、プラットフォームの破綻もカバーしないことが、Upholdの透明性および法的注意事項の公式ページで明示されています。
それでも、この区別は考慮すべき最も重要な点の一つであり、SECのクリプト関連リスクに関する警告でも強調されています。
コストと手数料:わかっていることと不足していること
- スプレッドと手数料: 提供された資料ではコストに関する詳細はまだ明らかにされていません。興味のある方は、Upholdの「Fees & Limits」セクション (support.uphold.com) およびeasyBitcoin.appの公式サイトを参照してください。
- 運用コスト: 変換手数料、引き出し手数料、ネットワーク費用が含まれる可能性がありますが、これらのコストが透明に公開されるまでは、利用不可と見なされます。
地理的な利用可能性とロードマップ
初期のローンチは主にアメリカ合衆国を対象としています。イギリス向けのバージョンは2025年中に「近日公開」とされていますが、正確な日付はまだ公式に発表されていません。
実際、地理的な拡大の進展はプロジェクトの規模を理解するための重要な要素です。
ビットコインに対する信頼の「88%」というデータ:情報源の状況
プロモーション資料では、88%の回答者がビットコインが今後10年間で富の成長に貢献できると信じていると述べられています。
調査の方法論、サンプル、日付が示されていないため、このデータは検証が必要です [検証が必要なデータ]。それにもかかわらず、この言及はセンチメントの指標として提示されています。
市場の状況:供給の位置付け
定期購入に対するBTCの報酬やUSD残高に対する利回りは、他のフィンテックおよび暗号ソリューションにも存在する要素ですが、パーセンテージは大きく異なり、業界標準は存在しません。
ユーザーにとっての実際の利点は、実際のコスト、条件の透明性、リスク管理、保管の質に依存します。この枠組みでは、条件の明確さがしばしば決定的です。
定期的なプランを設定する方法(簡潔な手順)
- アプリでの登録とKYCの確認。
- USDでの入金のための支払い方法または口座の接続。
- 定期的な金額と頻度の設定。
- BTCへの自動変換と、定められた条件に従った報酬の付与。
運用方法は異なる場合があります。そのため、easybitcoin.appの公式条件とUpholdが提供するドキュメントを確認することをお勧めします。そうすることで、オファーの期待と制約を一致させることができます。
利点と限界: 概要
- プロ: 定期プランの設定が簡単; 段階的な報酬(初期1%、3ヶ月後に2%); 利息と資産へのエクスポージャーを組み合わせたBTCでのリターン。
- 短所: ビットコインのボラティリティに関連するリスク; USDの預金にのみ適用されるFDICの保護で、暗号資産には拡張されない; 手数料とスプレッドがまだ不透明; 地理的な利用可能性が初期段階では制限されている。
編集者注記: 記事は2025年9月11日に更新されました。
免責事項: ここに記載されている情報は純粋に情報提供を目的としており、金融アドバイスを構成するものではありません。経済的な決定を行う前に、必ず公式チャンネルで条件、リスク、手数料を確認することをお勧めします。