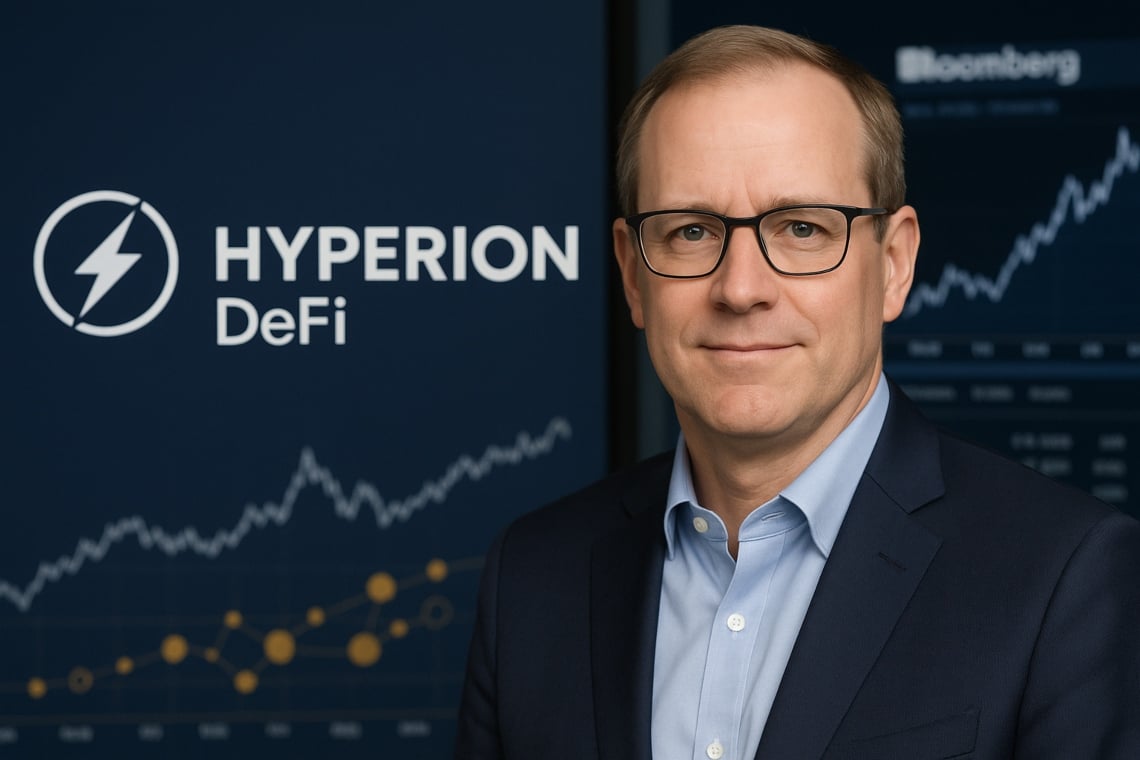
企業がトークンを財務に組み込む競争が質的な飛躍を遂げています。Hyperion DeFiは、PayPalの元資本市場責任者David Knoxを最高財務責任者として採用しました。
この任命は、Bloombergによって2025年9月29日に発表され、企業の暗号通貨財務がより成熟した段階に入ったことを示しています。これは、デジタルに最も露出している企業における財務機能の進化と一致しています。
私たちのリサーチデスクが収集したデータとデジタルファースト企業のCFOとの会話によると、2023年から2025年の期間において、cryptoに対するエクスポージャーを持つ財務方針の見直し要求が明らかに増加しており、保管、制限、管理に対する関心が高まっています。
業界のアナリストは、ウォレットやサービスプロバイダーに対する正式なデューデリジェンスと報告手続きの増加を観察しています。
私たちが協力した企業では、構造化されたガバナンスルールの採用が外部監査人や取締役会との対話を加速させました。
目次
ノミナとコンテキスト
Olga Kharifによる Bloombergのレポートによると、KnoxはPayPal Holdings Inc.を離れ、Hyperion DeFiの財務を指導することになりました。この会社はデジタル資産の管理に焦点を当てています。
この企業は、Hyperliquidプラットフォームのネイティブアセットを含むトークンを蓄積し、時間とともに価値上昇を期待して自社のバランスシートに統合することで知られています。
この動きは、企業における既に進行中のトレンドを強調しており、断続的な実験からリスク管理、会計、透明性を担当するシニアプロファイルを持つより構造化されたガバナンスへと移行しています。
この文脈において、資本市場出身のCFOの参入は、より体系化されたプロセスと責任を示唆しています。
なぜ財務諸表にとって重要なのか
暗号資産の財務管理は、流動性の一部を現金よりもボラティリティが高いが潜在的に収益性のあるトークンに変換します。これにより、流動性、リスク管理、報告、監査人および規制当局との関係に影響を与えます。
IFRS解釈委員会によると、暗号通貨は通常、特定のケースを除いて無形固定資産(IAS 38)として扱われます。例えば、トレーディングを行うために在庫として保有されている場合です。
米国会計基準(US GAAP)においては、2025年から多くの企業がFASBの新しい基準ASU 2023‑08を適用し、公正価値での評価と損益計算書への変動の認識を行います。これにより、透明性が向上しますが、市場のボラティリティに対して利益がより敏感になります。
これを踏まえ、投資家にとっては、結果を読む際にコアビジネスだけでなく市場の要素により注意を払う必要があります。
オペレーショナルインパクト: リスク、対策、ガバナンス
Knoxの到来により、ポリシー、プロセス、内部管理の強化が期待されています。実際には、運用体制が制度的な基準に向かって収束し、限界と責任に関する規律が強化されます。
- 目標: 流動性を維持し、収益を生み出し、運用用途(担保、支払い、インセンティブ)を可能にする。
- リスク: 価格のボラティリティ、トークンの流動性、カウンターパーティリスク、サイバー、カストディアル、および進化する規制枠組みに関連するリスク。
- 測定: 資産および発行者ごとのエクスポージャー限度の定義、重要な期間におけるヘッジ戦略、ウォレットの分離、オンチェーン監査、法定通貨へのコンバージョンのための緊急計画。
トレンドと市場の比較
Hyperionのケースは、伝統的な資産に加えてクリプトを統合する財務戦略の一環として位置付けられています。実際、よく知られた例としては、MicroStrategyが企業のポジショニングにビットコイン戦略を統合したことが挙げられます(企業ドキュメント)。
欧州連合では、2024年から完全に適用されるMiCA規制の施行により、クリプト資産サービスプロバイダーの基準が引き上げられ、企業ユーザーに対するカストディ、取引所、透明性に間接的な影響を与えています。
このような状況の中で、財務戦略の選択は規制遵守の観点からも評価されています。現在のMiCA規制と関連する課題について詳しく知りたい方は、MiCA Crypto Allianceに関する我々の詳細な分析をお読みください。
暗号通貨の財務管理を設定する方法
ポリシーとカストディ: 境界からコントロールへ
- Mandato 承認済みの取締役会: 目標の定義、許可された手段、時間的な視野、およびボラティリティとドローダウンに関する制限。
- カストディと分離管理: インスティテューショナルソリューション、マルチシグ、キー管理手順およびリカバリテストの実装。カストディに関する実践ガイドもご覧ください。
- プロセスの調整: アドレスホワイトリスト化、4アイズチェック、インシデントの記録、定期的な監査。
会計処理と開示: IFRS対US GAAP
- IFRS: 通常、暗号通貨は無形固定資産(IAS 38)として分類され、必要に応じて減損テストが行われます。販売目的で保有されている場合は、棚卸資産として計上されます。使用されたリスクと評価方法を示す注記が必要です。
- US GAAP: ASU 2023‑08標準は、資産カテゴリー、リスク、および利益のsensitivityに関する詳細な開示とフェアバリューでの評価を導入します。
- レポーティング: 企業は、動き(購入、販売、減損/利益)の表、価格設定基準、内部管理メカニズムを提供する必要があります。
監視すべき指標
- Ex‑ante: Value‑at‑Risk、価格ショックと流動性のストレステスト、コアビジネスとの相関分析。
- Ex‑post: 結果の記録(実現損益/未実現損益)、スリッページに関連するコスト、カストディ費用、およびベンチマークに対するトラッキングエラー。
- コンプライアンス: 供給者のライセンス、保険のカバレッジ、MiCA/AMLおよび制裁ポリシーへの準拠の確認。
HyperionにおけるKnoxの変更点
Knoxのプロフィールは、資本市場における経験、リスクの構造化、投資家や監査人との対話をもたらし、金融機能の制度化のプロセスを示しています。
これにより、エクスポージャーの限界に対する厳格さが増し、フェアバリューの決定に関する透明性が向上し、流動性、ボラティリティ、税務上の影響の管理に対する統合的なアプローチが生まれます。
さらに、深いフィンテックのバックグラウンドを持つCFOの存在は、カストディアン、market maker、専門の保険会社との戦略的パートナーシップの発展を促進し、オペレーショナルリスクのコストを削減するのに貢献する可能性があります。
実際、資格のあるカウンターパーティとの対話は、より堅固で予測可能な内部構造から利益を得る傾向があります。今日のシステムにおけるmarket maker cryptoの役割を詳しく知るには、私たちの特定の分析を参照してください。
未解決の問題と論争の角度
- バランスシートで許容されるボラティリティは、債務のコベナントとどの程度互換性がありますか?
- どのトークンが流動性、オンチェーンガバナンス、法的リスクに関する制度的デューデリジェンスをクリアするのか?
- フェアバリューでの測定は利益を過度にプロサイクルにしているのか?価格の変動に影響されない「基礎的パフォーマンス」の指標を開発することが有益かもしれないか?
- オンチェーンのセキュリティと日常のオペレーションをどのようにバランスさせ、署名や送金に関連するリスクの過度な増加を避けるか?